
Résumé rapide
- Pour conserver 2 000 € par mois après cotisations socialesLes cotisations sociales sont des prélèvements obligatoires versés par les employeurs, les salariés ou les travailleurs indépendants afin de financer l’ensemble de la protection sociale.Elles permettent de couvrir plusieurs domaines… et contribution à la formation professionnelle, mais avant frais et impôt, un prestataire de services doit encaisser environ 2 540 à 2 700 € de chiffre d’affaires mensuel (taux 2026). Avec 300 € de frais mensuels, l’objectif passe à environ 2 920 à 3 100 €, toujours avant impôt. Pour une activité de vente, le calcul doit en plus intégrer le coût d’achat des marchandises.
- En prestation de services, ce chiffre d’affaires correspond à un taux journalier d’environ 150 à 270 € selon le nombre de jours réellement facturés dans le mois. Le nombre de jours facturables pèse autant que le tarif.
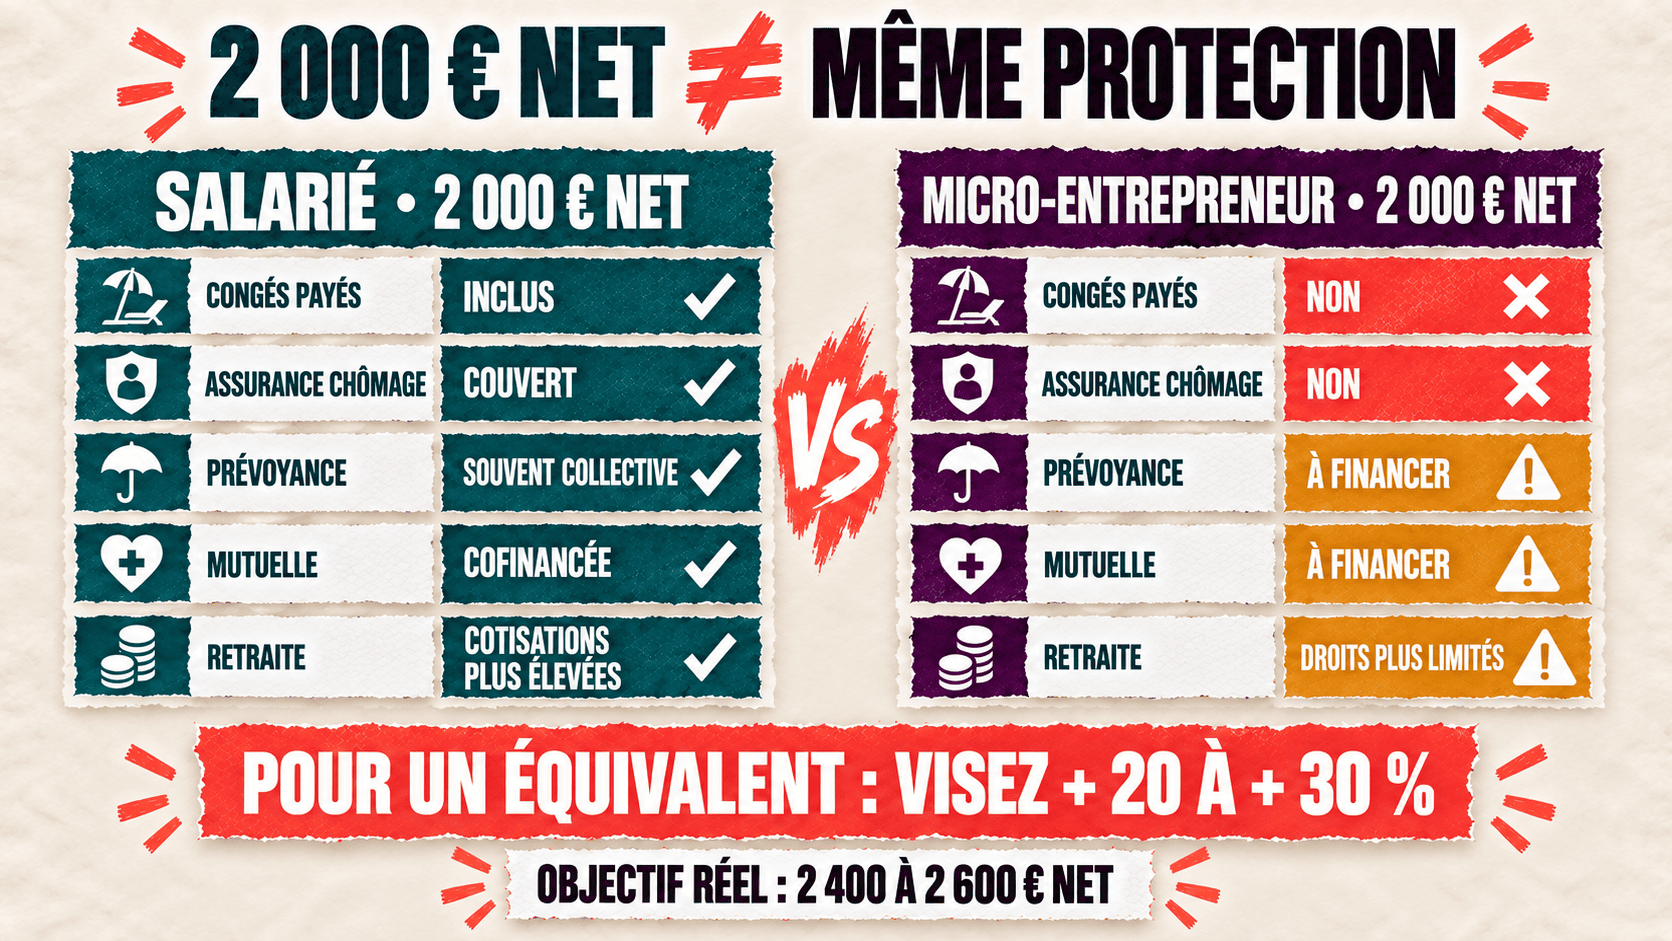
- 2 000 € net en micro-entrepriseLa micro-entreprise est un régime simplifié de l’entreprise individuelle en France, conçu pour faciliter la création et la gestion d’une activité indépendante lorsque le chiffre d’affaires reste sous certains plafonds… ne se compare pas directement à 2 000 € net de salaire. Congés non payés, absence d’assurance chômageL’ARE est l’Aide au Retour à l’Emploi, une allocation versée par France Travail (ex-Pôle emploi) aux personnes ayant perdu involontairement leur emploi et remplissant les conditions d’ouverture de droits. Elle…, protection sociale à compléter : ces écarts se budgètent dans votre prix, pas après coup.
Introduction
Vous avez un chiffre en tête. 2 000 € net par mois. C’est souvent le seuil qui sépare le « projet à côté » de l’activité qui remplace un salaire.
Le problème, c’est que ce chiffre est un point d’arrivée. Ce que vous facturez à vos clients, c’est le point de départ. Et entre les deux, il y a des cotisations sociales, une contribution à la formation, des frais que personne ne rembourse, un impôt sur le revenu, et des semaines où vous ne facturez rien.
Beaucoup de micro-entrepreneurs fixent leur tarif à l’envers : ils regardent ce que fait la concurrence, retirent un peu « pour décrocher le client », puis constatent en fin d’année qu’ils ont travaillé beaucoup pour gagner peu. Selon l’UrssafL’URSSAF (Union de Recouvrement des cotisations de Sécurité Sociale et d’Allocations Familiales) est un organisme public chargé de collecter les cotisations et contributions sociales auprès des entreprises, travailleurs indépendants et…, un auto-entrepreneur économiquement actif déclarait en moyenne 5 156 € de chiffre d’affaires sur le dernier trimestre 2025, soit environ 1 700 € par mois avant toute cotisation (source : Urssaf, Stat’Ur n° 419, juillet 2026). Cette moyenne mélange des activités à temps plein et des compléments de revenu : elle ne dit pas ce qu’un indépendant à temps plein peut gagner, mais elle montre que l’objectif de 2 000 € net est loin d’être la norme.
Cet article fait le calcul dans le bon sens. Du net que vous voulez vers le chiffre d’affaires que vous devez encaisser, puis vers le tarif à afficher. Avec les taux 2026, des scénarios chiffrés, et les pièges qui font dérailler le calcul.
Et si vous préférez obtenir votre chiffre tout de suite, le simulateur Excellum en fin d’article fait le calcul avec votre activité, vos frais et vos jours facturés. Lisez d’abord la méthode : c’est elle qui vous permettra de comprendre le résultat, et surtout de le défendre face à un client qui négocie.
1. Ce que « 2 000 € net » veut vraiment dire en micro-entreprise
Avant de calculer, il faut s’entendre sur les mots. En micro-entreprise, il existe trois « net » différents, et confondre les trois est la première source d’erreur.
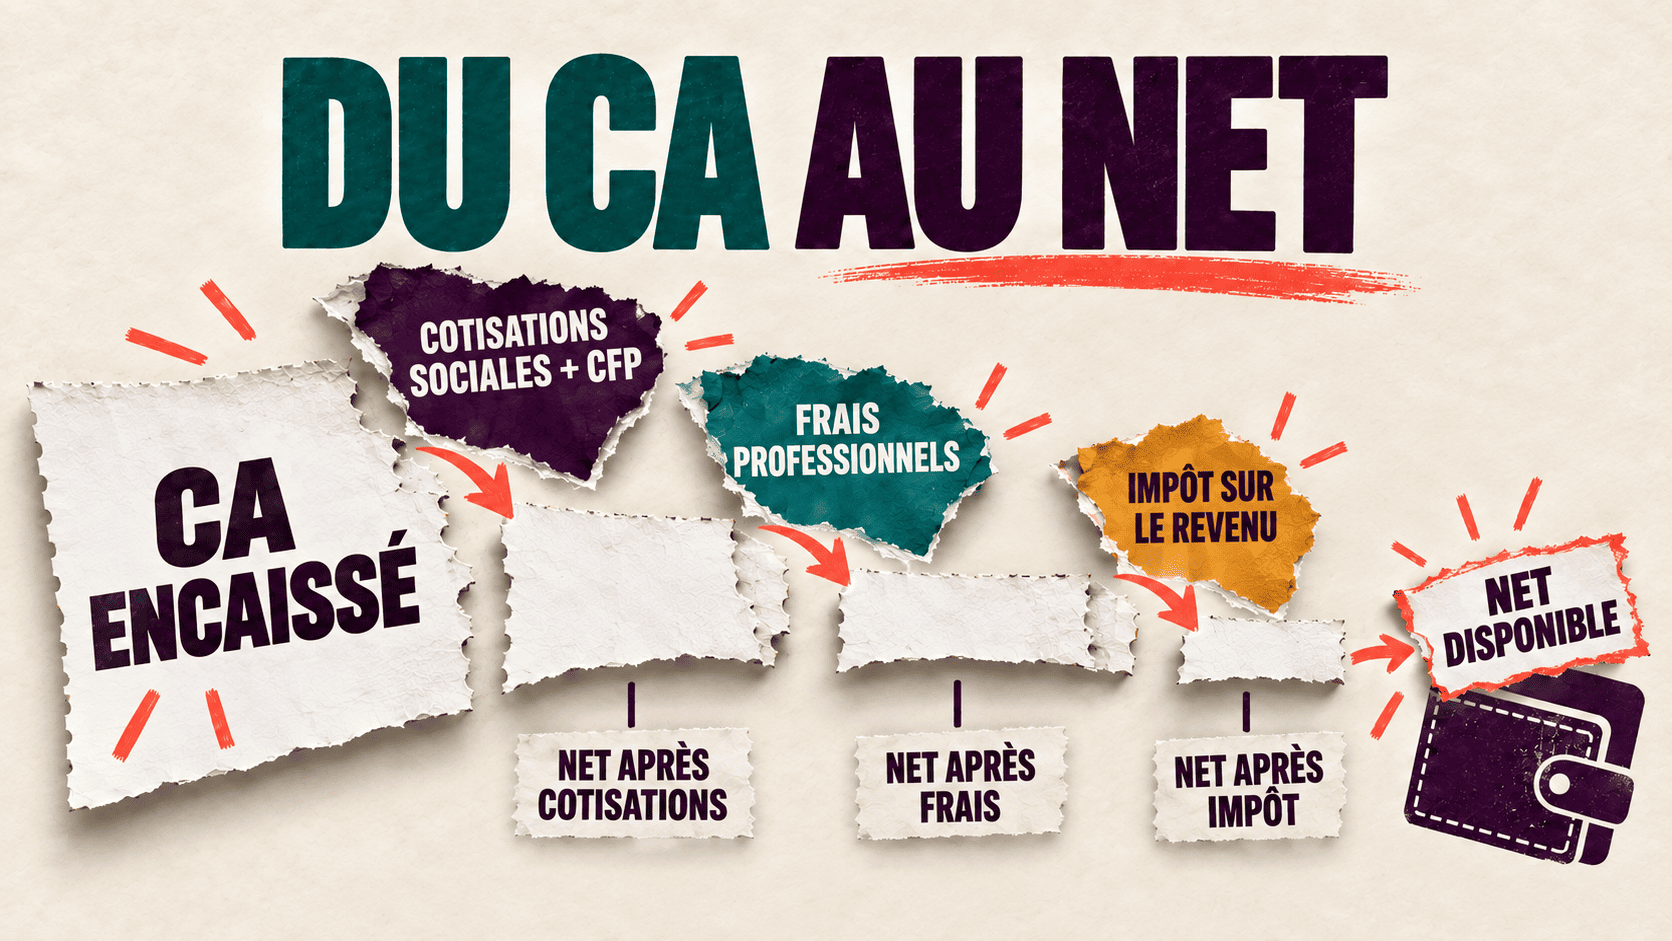
Le net après cotisations sociales
C’est le chiffre d’affaires encaissé, moins les cotisations sociales versées à l’Urssaf. C’est le « net » que la plupart des simulateurs affichent. Il ne tient compte ni de vos frais, ni de votre impôt.
Le net après frais
C’est le précédent, moins tout ce que votre activité vous coûte réellement : logiciels, assurance responsabilité civile professionnelle, matériel, déplacements, frais bancaires, cotisation foncière des entreprises (CFE), mutuelle. En micro-entreprise, ces frais ne sont jamais déduits de vos cotisations. Vous cotisez sur le chiffre d’affaires brut, quelles que soient vos dépenses. C’est la logique même du régime : la simplicité contre l’absence de déduction.
Le net après impôt
C’est ce qui reste une fois l’impôt sur le revenu payé. Deux mécanismes existent : l’imposition au barème progressif après un abattement forfaitaireL’abattement forfaitaire est une réduction prédéterminée appliquée à une base imposable (revenus, chiffre d’affaires, plus-value, etc.) afin de calculer la part réellement soumise à l’impôt ou aux cotisations sociales.Contrairement à…, ou le versement libératoireLe versement libératoire est un mécanisme fiscal proposé aux micro-entrepreneurs permettant de régler l’impôt sur le revenu en même temps que les cotisations sociales, sous la forme d’un pourcentage appliqué…. Nous y revenons en partie 4.
Dans cet article, l’objectif « 2 000 € net » désigne le net après cotisations et après frais, avant impôt sur le revenu. C’est la définition la plus proche du « salaire net » qu’un employé reçoit sur son compte, l’impôt étant ensuite prélevé à la source dans les deux cas. Nous montrons ensuite ce que l’impôt change.
Revenu disponible et trésorerie : deux choses différentes
Un dernier piège, moins visible. Le solde de votre compte professionnel n’est pas ce que vous pouvez dépenser. Les cotisations se paient au mois ou au trimestre suivant, l’impôt plus tard encore, et certaines dépenses tombent une fois par an (CFE, assurance, matériel).
Une méthode simple évite les mauvaises surprises : à chaque encaissement, répartissez immédiatement le montant en quatre enveloppes. Une provision pour les cotisations et l’impôt (le pourcentage de votre activité, plus quelques points de sécurité). Une enveloppe pour les frais professionnels. Une réserve de sécurité. Et seulement ensuite, votre prélèvement personnel. Ce qui reste sur le compte n’est jamais « en trop ».
2. Les prélèvements qui séparent votre chiffre d'affaires de votre net (taux 2026)
Le calcul dépend d’abord de la nature de votre activité. En micro-entreprise, le taux de cotisations sociales s’applique directement au chiffre d’affaires, et il varie selon trois grandes familles.
Les cotisations sociales
D’après Service-Public.gouv.fr (fiche vérifiée le 1er janvier 2026), les taux applicables sont de 12,3 % pour la vente de marchandises et la fourniture de logement, 21,2 % pour les prestations de services commerciales ou artisanales (BIC), 25,6 % pour les activités libérales non réglementées (BNC) et 23,2 % pour les professions libérales réglementées relevant de la Cipav. Les locations meublées relèvent de règles spécifiques que nous laissons de côté ici.
Le taux BNC a fait l’objet de plusieurs révisions. Il devait initialement atteindre 26,1 % en 2026 ; le décret n° 2025-943 du 8 septembre 2025 l’a finalement fixé à 25,6 % à compter du 1er janvier 2026 (source : Légifrance). Cette hausse progressive depuis 2024 s’accompagne, en contrepartie, de droits à la retraite complémentaire pour les libéraux non réglementés, qui n’en avaient pas auparavant.
La contribution à la formation professionnelle (CFP)
Elle s’ajoute aux cotisations et passe souvent inaperçue. Selon economie.gouv.fr, son taux dépend de la nature de l’activité : 0,1 % du chiffre d’affaires pour une activité commerciale, 0,3 % pour une activité artisanale et 0,2 % pour une activité libérale. Une prestation de services commerciale relève donc du 0,1 %, une prestation artisanale du 0,3 %.
Le taux global à retenir
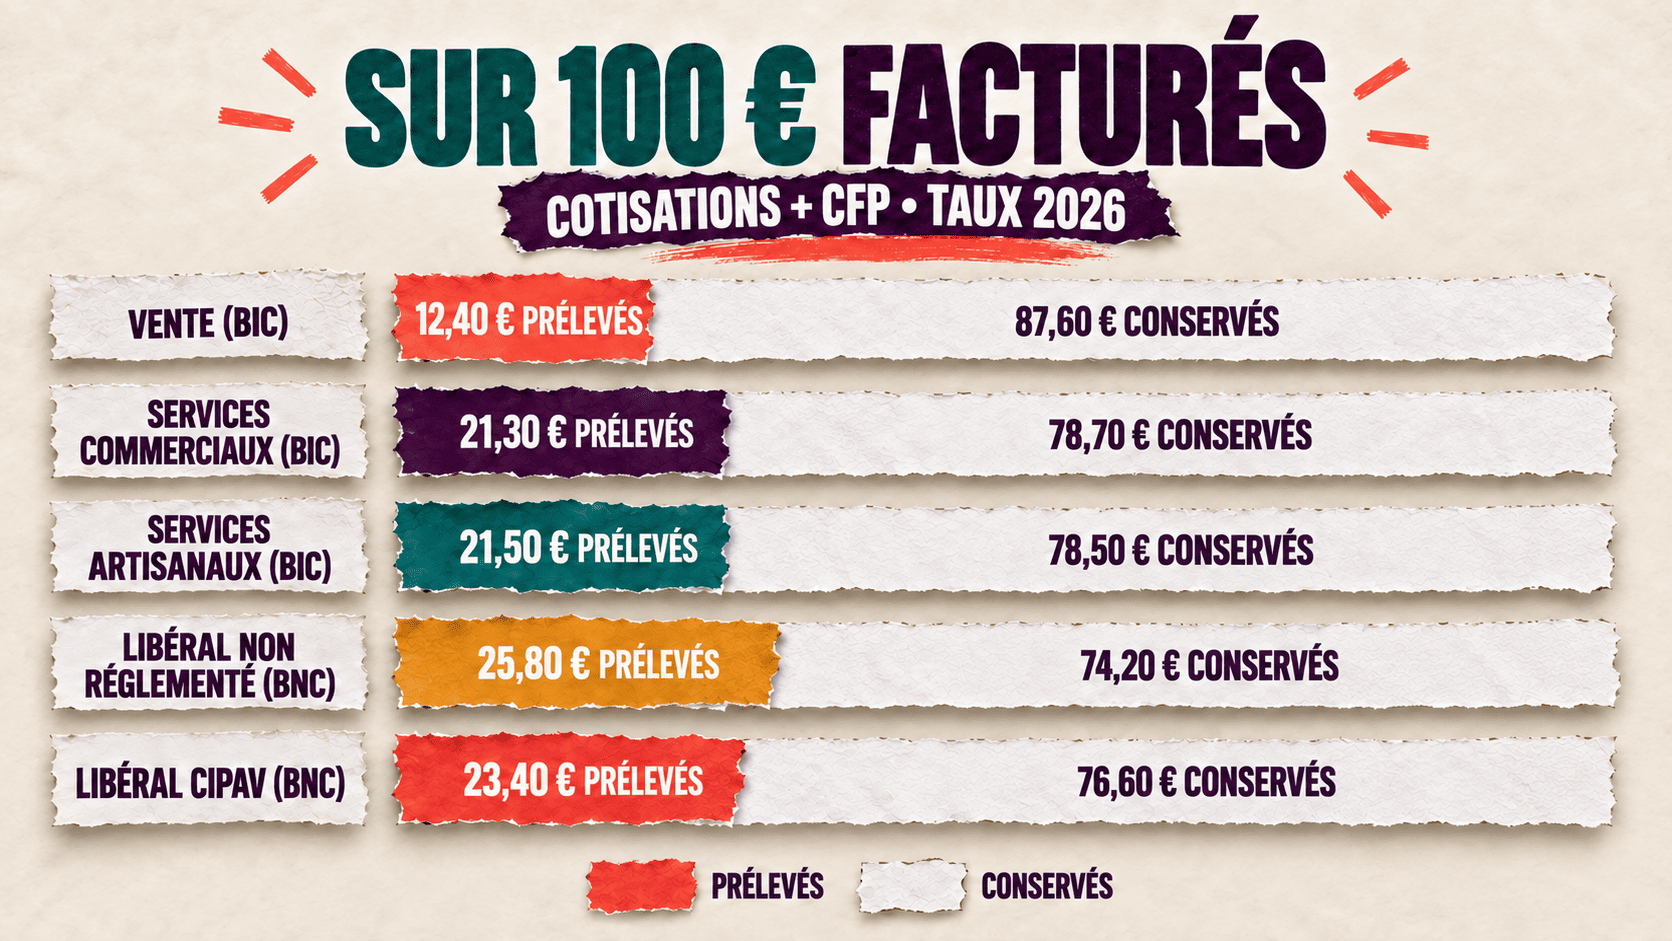
En additionnant cotisations et CFP, on obtient le pourcentage réellement prélevé sur chaque euro encaissé :
| Activité | Cotisations | CFP | Prélèvement total | Part conservée |
|---|---|---|---|---|
| Vente de marchandises (BIC) | 12,3 % | 0,1 % | 12,4 % | 87,6 % |
| Prestation de services commerciale (BIC) | 21,2 % | 0,1 % | 21,3 % | 78,7 % |
| Prestation de services artisanale (BIC) | 21,2 % | 0,3 % | 21,5 % | 78,5 % |
| Activité libérale non réglementée (BNC) | 25,6 % | 0,2 % | 25,8 % | 74,2 % |
| Profession libérale Cipav (BNC) | 23,2 % | 0,2 % | 23,4 % | 76,6 % |
Un point de vigilance pour les commerçants et artisans : la taxe pour frais de chambre consulaire (CCI ou CMA) s’ajoute encore, à un taux faible mais non nul, variable selon l’activité et la région. Elle n’est pas intégrée dans les calculs qui suivent, pas plus que l’impôt sur le revenu.
3. Le calcul de base : quel chiffre d'affaires pour 2 000 € net avant impôt
La formule est simple. Si votre part restante est de 74,2 %, alors :
Chiffre d’affaires nécessaire = Net visé ÷ Part restante
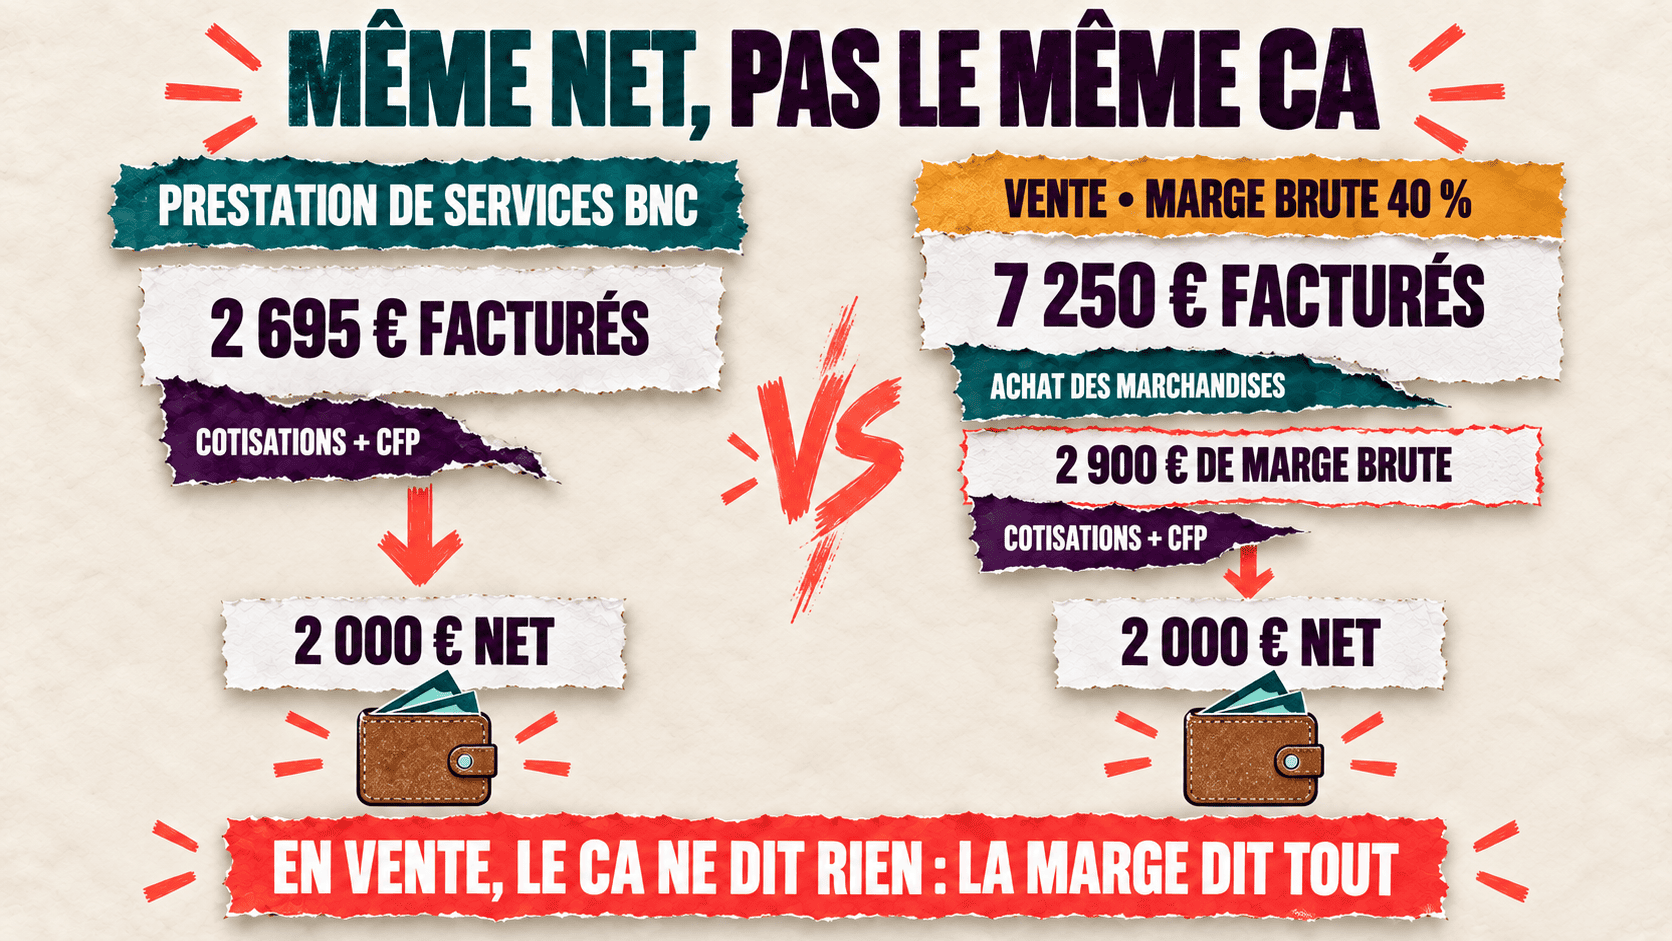
Soit, pour 2 000 € en activité libérale : 2 000 ÷ 0,742 = 2 695 € par mois.
Résultats par type d'activité
| Activité | CA mensuel nécessaire | CA annuel (× 12, arrondi à la centaine) |
|---|---|---|
| Vente de marchandises | 2 283 € | 27 400 € |
| Prestation de services commerciale (BIC) | 2 541 € | 30 500 € |
| Prestation de services artisanale (BIC) | 2 548 € | 30 600 € |
| Activité libérale non réglementée (BNC) | 2 695 € | 32 300 € |
| Profession libérale Cipav | 2 611 € | 31 300 € |
Ces montants sont hors frais professionnels et hors impôt. Ils constituent un plancher, pas une cible.
L'exception de la vente : la marge avant tout
Pour les activités de vente, le chiffre de 2 283 € est trompeur. Le régime micro applique bien un taux de 12,3 % sur le chiffre d’affaires, mais ce chiffre d’affaires inclut le prix d’achat des marchandises que vous revendez. Si vous achetez un produit 60 € et le revendez 100 €, vous cotisez sur 100 € et il vous reste 40 € de marge avant cotisations.
Exemple illustratif : un revendeur dont la marge représente 40 % du prix de vente (un taux de marque de 40 %) doit, pour conserver 2 000 €, générer environ 2 000 ÷ (0,40 − 0,124) ≈ 7 250 € de chiffre d’affaires mensuel. C’est plus de trois fois le montant affiché dans le tableau. Pour la vente, le bon indicateur n’est donc pas le chiffre d’affaires, mais la marge nette après cotisations sur chaque produit.
4. Les trois variables qui changent tout
Le calcul de base donne un ordre de grandeur. Trois éléments le font bouger, parfois de plusieurs centaines d’euros par mois.
Les frais professionnels : le poste que le régime micro ne voit pas
Nous l’avons dit : en micro-entreprise, vos frais ne réduisent pas vos cotisations. Ils réduisent directement votre net. La formule devient :
CA nécessaire = (Net visé + Frais mensuels) ÷ Part restante
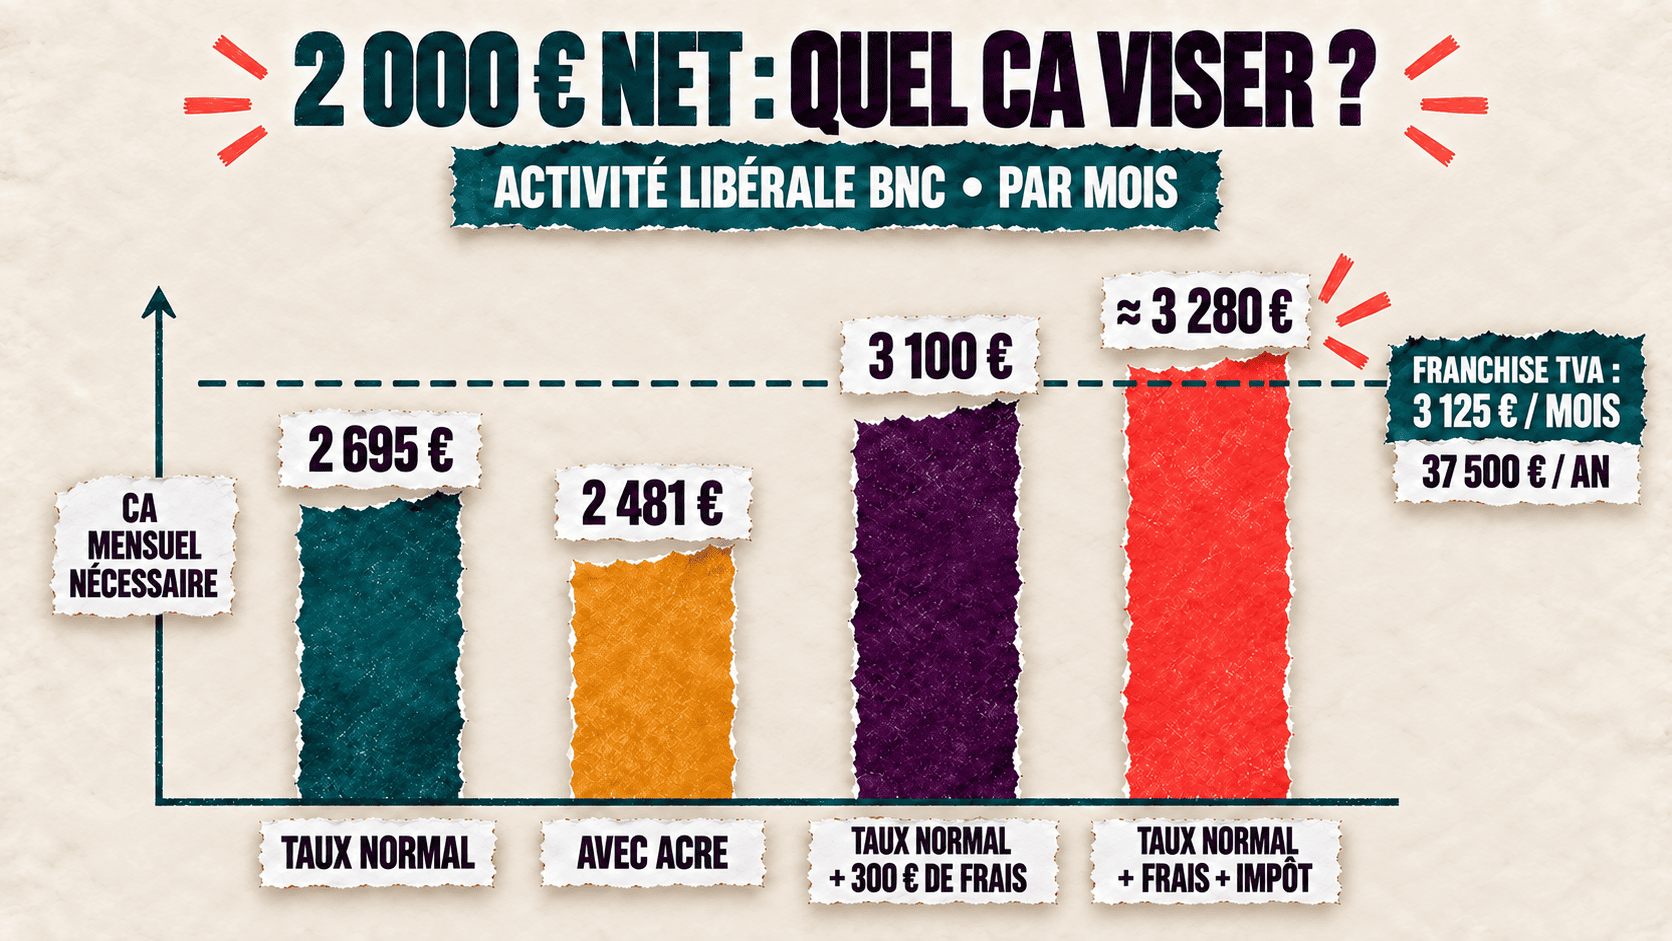
Reprenons l’activité libérale avec 300 € de frais mensuels, un montant illustratif qui couvre par exemple un abonnement logiciel, une assurance RC pro, des frais bancaires professionnels, un peu de matériel et la CFE lissée sur l’année. Le chiffre d’affaires nécessaire passe de 2 695 € à 3 100 €. Trois cents euros de frais coûtent en réalité plus de 400 € de chiffre d’affaires, parce que chaque euro de frais doit lui-même être « couvert » par des cotisations.
| Activité | CA sans frais | CA avec 300 € de frais/mois |
|---|---|---|
| Prestation de services artisanale (BIC) | 2 548 € | 2 930 € |
| Activité libérale BNC | 2 695 € | 3 100 € |
| Profession libérale Cipav | 2 611 € | 3 003 € |
Et les frais proportionnels aux ventes ?
Cette formule suppose des frais fixes. Certaines activités supportent aussi des frais qui varient avec le chiffre d’affaires : commissions de plateforme ou de marketplace, frais de paiement, consommables, sous-traitanceLa sous-traitance désigne le fait, pour une entreprise donneuse d’ordre, de confier à une autre entreprise sous-traitante l’exécution d’une partie de sa production, d’un service ou d’une tâche qu’elle ne…. Ils se traitent comme un taux supplémentaire au dénominateur :
CA nécessaire = (Net visé + Frais fixes) ÷ (1 − taux de cotisations − taux de CFP − taux de frais variables)
Exemple illustratif : un prestataire BNC qui passe par une plateforme prélevant 15 % doit viser 2 300 ÷ (1 − 0,256 − 0,002 − 0,15) ≈ 3 885 € de chiffre d’affaires pour conserver 2 000 € après 300 € de frais fixes. Si vous avez opté pour le versement libératoire, ajoutez son taux au dénominateur. C’est un modèle simplifié : veillez à ne compter chaque dépense qu’une fois, soit en fixe, soit en variable.
Avant de fixer votre tarif, listez vos frais réels sur douze mois, séparez les fixes des variables, et intégrez-les. C’est la seule façon d’obtenir un chiffre honnête.
L'ACRE : une aide temporaire, réduite pour les créations depuis juillet 2026
L’aide à la création ou à la reprise d’entreprise (ACRE) allège les cotisations sociales en début d’activité. Mais le dispositif a changé. Selon Service-Public.gouv.fr, pour les micro-entreprises créées ou reprises à compter du 1er juillet 2026, l’exonération est passée de 50 % à 25 %, et la demande doit désormais être déposée au plus tard le 60e jour suivant le début d’activité. Le micro-entrepreneur bénéficie alors d’un « taux minoré de cotisations sociales égal à 75 % du taux normal », jusqu’à la fin du troisième trimestre civil suivant le début d’activité (source : Service-Public.gouv.fr). Les ACRE accordées avant cette date se poursuivent aux conditions de leur génération.
Concrètement, avec l’ACRE nouvelle génération, le chiffre d’affaires nécessaire pour 2 000 € avant frais et impôt tombe à environ 2 387 € en prestation de services artisanale (2 381 € en prestation commerciale) et 2 481 € en activité libérale BNC. L’écart avec le régime normal est d’environ 160 à 215 € par mois.
Le piège est évident : ne construisez jamais votre grille tarifaire sur les taux ACRE. Elle expire au bout de quelques trimestres. Si votre prix est calibré sur un prélèvement de 19,4 % et que vous passez à 25,8 %, votre revenu conservé baisse d’environ 8 % à chiffre d’affaires constant, sans que rien n’ait changé dans votre travail. Fixez votre tarif sur le taux plein, et considérez l’ACRE comme une marge de sécurité pour les premiers mois.
L'impôt sur le revenu : barème ou versement libératoire
Deux mécanismes coexistent, et le choix influe sur le chiffre d’affaires à atteindre.
Le régime de droit commun : votre chiffre d’affaires est réduit d’un abattement forfaitaire (71 % pour la vente, 50 % pour les prestations BIC, 34 % pour les BNC), et le résultat est intégré aux revenus imposables de votre foyer, soumis au barème progressif (source : Service-Public.gouv.fr). Le barème 2026, applicable aux revenus de 2025, impose à 11 % la fraction du revenu par part comprise entre 11 601 € et 29 579 €, selon Service-Public.gouv.fr. Le barème qui s’appliquera aux revenus de 2026 n’est pas encore voté : les calculs ci-dessous l’utilisent comme hypothèse de travail.
Le versement libératoire : vous payez l’impôt en même temps que vos cotisations, à un taux fixe sur le chiffre d’affaires : 1 % pour la vente, 1,7 % pour les prestations BIC, 2,2 % pour les BNC. L’option est réservée aux foyers dont le revenu fiscal de référence de l’année N-2 ne dépasse pas un plafond par part de quotient familial. Selon la DGFiP, pour opter au titre de 2026, le RFR 2024 ne doit pas excéder 29 315 € pour une part ; pour 2027, le RFR 2025 ne doit pas excéder 29 579 € (source : Impots.gouv.fr).
Exemple illustratif pour une personne seule, sans autre revenu, sans frais, décote incluse et hors réductions d’impôt :
| Scénario | CA mensuel pour 2 000 € après impôt — activité libérale BNC | CA mensuel pour 2 000 € après impôt — prestation artisanale BIC |
|---|---|---|
| Barème progressif (abattement 34 %Le régime BNC regroupe les règles fiscales applicables aux revenus issus d’activités non commerciales, principalement celles exercées par les professions libérales : médecins, avocats, consultants, coachs, graphistes indépendants, experts scientifiques,… / 50 %) | ≈ 2 780 € | ≈ 2 550 € |
| Versement libératoire (2,2 % / 1,7 %) | ≈ 2 780 € | ≈ 2 600 € |
Deux enseignements. En BNC, à ce niveau de revenu et pour une personne seule, les deux options se rejoignent presque exactement. En prestation BIC, l’abattement de 50 % et la décote rendent le revenu quasiment non imposable au barème : le versement libératoire ferait alors payer environ 50 € par mois d’impôt qui n’auraient pas été dus.
L’écart devient significatif dans deux situations opposées : quand votre foyer a d’autres revenus qui placent votre bénéfice dans une tranche élevée (le versement libératoire devient très avantageux), ou quand vos revenus sont modestes et que le barème vous rend non imposable (le versement libératoire vous coûte alors un impôt évitable). Faites le calcul avec votre situation, pas avec la moyenne.
5. Du chiffre d'affaires au tarif : la question des jours facturables
Un chiffre d’affaires mensuel ne se facture pas tout seul. Il faut le convertir en tarif, et cette conversion repose sur une variable que les débutants surestiment presque toujours : le nombre de jours que vous facturez réellement.
Pourquoi vous ne facturerez pas 21 jours par mois
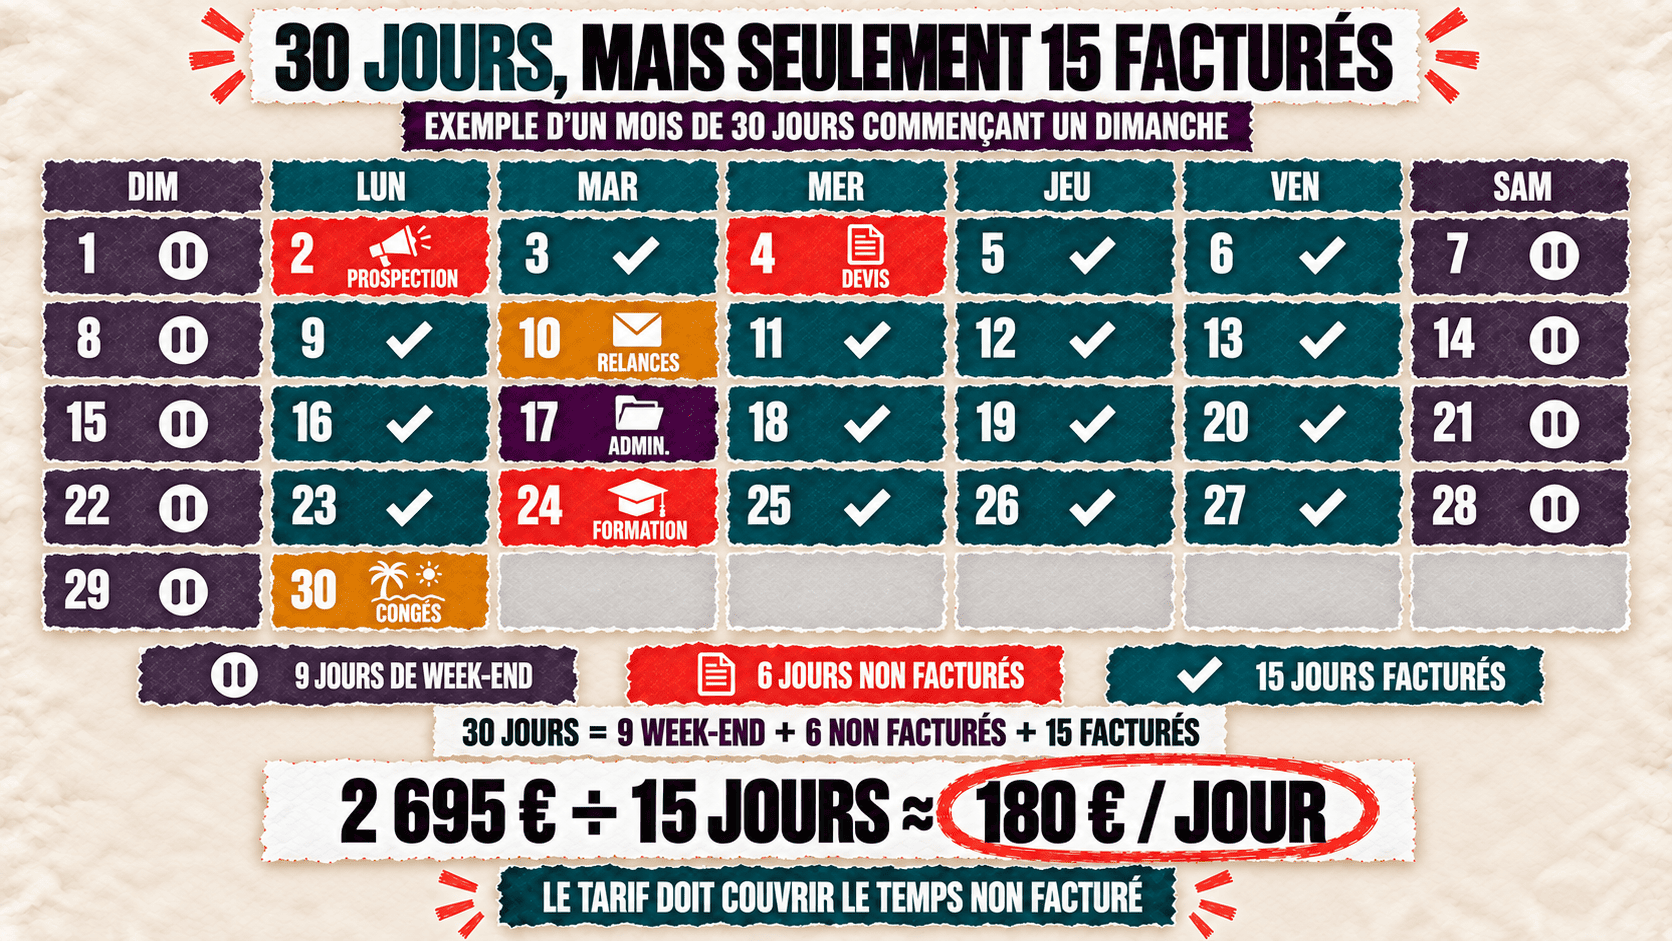
Un mois compte en moyenne 21 jours ouvrés. Mais un indépendant consacre une part importante de son temps à des tâches non facturables : prospectionQu’est-ce que la prospection ? La prospection désigne l’ensemble des démarches qui consistent à rechercher, identifier et contacter des clients potentiels afin de créer de nouvelles opportunités commerciales. En marketing…, devis, relances, administratif, formation, comptabilité. Ajoutez des semaines de congés que personne ne vous paie, quelques jours de maladie, et les périodes creuses entre deux missions.
Nous retenons ci-dessous trois scénarios de calcul, 10, 15 et 18 jours facturés par mois. Ce ne sont pas des statistiques mais des hypothèses de travail : un prestataire installé avec des clients récurrents se situe plutôt en haut de la fourchette, un débutant en phase de prospection plutôt en bas. Le bon chiffre est celui que vous constatez dans votre propre agenda.
Raisonner à l'année plutôt qu'au mois
Le calcul mensuel a un défaut : il fait comme si chaque mois se ressemblait. Or vous ne facturerez pas en août ce que vous facturez en mars, et vos congés ne sont pas répartis uniformément. Le raisonnement annuel évite ce biais.
Exemple illustratif, activité libérale BNC, avant impôt, sans ACRE :
| Élément | Montant |
|---|---|
| Revenu personnel recherché | 24 000 € / an |
| Frais professionnels | 3 600 € / an |
| CA nécessaire : 27 600 ÷ 0,742 | ≈ 37 200 € / an |
| Avec 165 jours facturés dans l’année | ≈ 225 € / jour |
Ces 165 jours correspondent à 15 jours facturés pendant 11 mois. Le calcul mensuel « 3 100 € ÷ 15 jours = 207 € » ne tient que si vous facturez 15 jours tous les mois, congés compris, soit 180 jours dans l’année. Cinq semaines de pause suffisent à faire passer le tarif nécessaire de 207 à 225 € par jour.
Le taux journalier correspondant
Pour un chiffre d’affaires mensuel cible de 2 695 € (activité libérale, avant frais et impôt) ou 2 548 € (prestation artisanale), le taux journalier moyen (TJM) à afficher est de :
| Jours facturés par mois | TJM nécessaire (BNC, 2 695 €) | TJM nécessaire (BIC artisanal, 2 548 €) |
|---|---|---|
| 10 jours | 270 € | 255 € |
| 15 jours | 180 € | 170 € |
| 18 jours | 150 € | 142 € |
En intégrant 300 € de frais mensuels, la cible BNC passe à 3 100 €, soit 207 € par jour sur 15 jours facturés, ou environ 26 € de l’heure sur des journées de 8 heures.
Ces chiffres ont une vertu : ils rendent visible l’effet du temps non facturé. Passer de 15 à 18 jours facturés par mois réduit le tarif nécessaire d’environ 17 %. À l’inverse, un mois à 10 jours exige un tarif 50 % plus élevé pour le même net. Votre capacité à remplir votre agenda pèse autant que votre prix.
Le tarif minimum n'est pas le prix de vente
Attention à ne pas confondre deux choses. Ce que nous venons de calculer est un seuil de viabilité personnel : en dessous, vous ne vivez pas de votre activité. Ce n’est pas le prix auquel vous devez vendre.
Votre prix commercial dépend de la valeur que vous apportez au client, de votre positionnementQu’est-ce que le positionnement ? En marketing, le positionnement désigne le choix stratégique qui consiste à donner à une offre, un produit ou une marque une place précise et différenciante…, de la rareté de votre compétence et des conditions de la mission. Un consultant capable de vendre sa journée 400 € parce qu’il résout un problème qui coûte cher à son client n’a aucune raison de la proposer à 207 € sous prétexte que ce montant couvre son objectif. Le seuil vous dit quand refuser une mission. Le marché et votre offre vous disent combien la vendre. Ce second sujet est traité dans l’article consacré à la politique de prix.
Et si vous facturez au forfait ?
Le raisonnement reste identique. Estimez le temps réel de chaque prestation, en incluant les échanges, les corrections et l’administratif lié. Divisez le chiffre d’affaires cible par le nombre de forfaits que vous pouvez réellement livrer. Un forfait « site vitrine » facturé 900 € qui mobilise six jours de travail vaut 150 € par jour. Vous savez désormais si ce chiffre couvre votre seuil.
6. Les seuils à surveiller quand vous atteignez cet objectif
Encaisser 2 500 à 3 300 € par mois vous place dans une zone où plusieurs seuils réglementaires deviennent concrets.
La franchise en base de TVA
Un micro-entrepreneur facture sans TVA tant que son chiffre d’affaires reste sous le seuil de franchise. Selon Service-Public.gouv.fr, pour 2026, ces seuils restent inchangés : 37 500 € pour les prestations de services (seuil majoré : 41 250 €) et 85 000 € pour les activités de vente (seuil majoré : 93 500 €). La réforme visant un seuil unique de 25 000 € a été abandonnée.
Le mécanisme de sortie se joue en deux temps. Si votre chiffre d’affaires annuel dépasse le seuil de base (37 500 €) sans atteindre le seuil majoré, vous perdez la franchise à partir du 1er janvier de l’année suivante. Si vous dépassez le seuil majoré (41 250 €) en cours d’année, la TVA s’applique dès le jour du dépassement.
En prestation de services, 37 500 € par an représentent l’équivalent de 3 125 € par mois en moyenne. Ce n’est pas un seuil mensuel réglementaire, seul le total annuel compte, mais c’est le repère à garder en tête : un objectif de 2 000 € net avec frais et impôt vous amène très près de cette limite.
Le jour où vous devenez redevable, deux stratégies s’offrent à vous. Pour des clients professionnels qui déduisent intégralement la TVA, vous conservez votre prix hors taxes et ajoutez 20 % : leur coût réel ne change pas. Pour des particuliers, qui ne déduisent rien, soit vous conservez le prix hors taxes et votre prix affiché augmente de 20 %, soit vous conservez le prix affiché et votre recette hors taxes baisse d’environ 17 %. En contrepartie, vous récupérez la TVA sur vos propres achats professionnels, ce qui allège un peu vos frais. Anticipez ce basculement dans votre grille tarifaire avant de l’atteindre.
Les plafonds du régime micro
Les plafonds de chiffre d’affaires du régime sont de 83 600 € pour les prestations de services et activités libérales, et de 203 100 € pour la vente (source : Service-Public.gouv.fr). Le régime se perd en principe après deux années civiles consécutives de dépassement. Vous restez alors entrepreneur individuel, mais au régime réelLe régime réel est un mode d’imposition dans lequel le bénéfice imposable d’une entreprise est calculé à partir des recettes réellement perçues et des dépenses effectivement engagées. Contrairement aux régimes…, avec une comptabilité complète et des frais déductibles. Ces plafonds sont loin d’un objectif de 2 000 € net, mais ils rappellent que la question, à mesure que l’activité grandit, devient : le régime micro reste-t-il adapté, ou faut-il envisager le réel, voire une société ?
La validation des trimestres de retraite
À ce niveau de chiffre d’affaires, vous validez vos quatre trimestres. Selon Bpifrance Création, le chiffre d’affaires annuel nécessaire pour valider quatre trimestres en 2026 est de 10 928 € en activité libérale non réglementée, 11 168 € pour les professions libérales Cipav, 14 424 € en prestations BIC et 24 868 € en vente. Valider des trimestres ne dit toutefois rien du montant de la pension, qui dépend des revenus retenus sur l’ensemble de la carrière.
7. Pourquoi 2 000 € en micro-entreprise ne se compare pas à 2 000 € de salaire
C’est la partie que beaucoup préfèrent ne pas regarder. Elle est pourtant indispensable pour fixer un tarif juste.
Selon l’Insee, en 2024, un salarié du secteur privé gagnait en moyenne 2 733 € net par mois en équivalent temps plein, et la moitié des salariés percevaient moins de 2 190 €. Ces montants s’entendent avant impôt sur le revenu, comme notre objectif de 2 000 €. La comparaison brute vous place donc légèrement sous le salaire médian. Mais elle s’arrête là, pour quatre raisons.
Les congés.
Le salarié perçoit son salaire pendant ses congés payés. Vous, non. Si vous avez raisonné à l’année comme en partie 5, avec 165 jours facturés, ce coût est déjà intégré dans votre tarif. Si vous avez raisonné au mois sur 15 jours, il ne l’est pas.
L'assurance chômage.
Le salarié est couvert en cas de perte d’emploi. Le micro-entrepreneur ne cotise pas à l’assurance chômage. Il existe une allocation des travailleurs indépendants, mais ses conditions d’accès sont restrictives et son montant limité. Votre filet de sécurité, c’est votre réserve de trésorerieLa trésorerie représente l’ensemble des liquidités disponibles d’une entreprise à un moment donné. En d’autres termes, il s’agit de l’argent immédiatement mobilisable pour faire face à ses obligations financières quotidiennes.Elle….
La protection sociale.
Indemnités journalières calculées sur une base plus faible, absence de prévoyance collective, complémentaire santé à financer seul. Ce que l’employeur prend en charge, en tout ou partie, pour un salarié, vous devez le budgéter.
La retraite.
Les droits d’un salarié et ceux d’un micro-entrepreneur se calculent dans des régimes différents, sur des revenus différents, et dépendent de toute la carrière. Aucune règle simple ne permet de dire que l’un sera « plein » et l’autre « réduit ». Ce qui est certain, c’est que le revenu retenu pour vos droits est votre chiffre d’affaires après abattement forfaitaire, et non votre chiffre d’affaires : sur 32 300 € encaissés en BNC, c’est un revenu d’environ 21 300 € qui compte. Si vous voulez une retraite comparable, une épargne dédiée fait partie de votre budget.
Plutôt qu’un coefficient forfaitaire, la bonne méthode consiste à chiffrer ces postes pour votre situation : cotisation de complémentaire santé, contrat de prévoyance, épargne de sécurité (souvent trois à six mois de charges), épargne retraite. Ajoutez ce total mensuel à votre net visé, comme un frais fixe, puis refaites le calcul de la partie 4. Pour beaucoup d’indépendants, ce complément représente plusieurs centaines d’euros par mois, ce qui fait franchir le seuil de TVA en prestation de services. Mieux vaut le savoir avant de fixer ses prix.
Erreurs à éviter
Calculer sur les taux ACRE. Votre prix doit tenir quand l’aide s’arrête. Sinon, vous devrez augmenter vos tarifs auprès de clients déjà habitués à un prix bas.
Oublier que les frais ne sont pas déductibles. Chaque euro de frais exige plus d’un euro de chiffre d’affaires. Listez-les avant de fixer le tarif, pas après.
Supposer 20 jours facturés par mois, tous les mois. Basez votre calcul sur vos jours réellement facturés, à l’année, congés déduits.
Confondre chiffre d’affaires et marge en vente. Pour un revendeur, le taux de 12,3 % s’applique au prix de vente, pas à la marge. Le chiffre d’affaires nécessaire est bien plus élevé qu’il n’y paraît.
Ignorer le seuil de TVA. Un objectif de 2 000 € net réel vous amène à quelques centaines d’euros du seuil annuel de 37 500 €. Décidez à l’avance comment vous gérerez le passage.
Confondre solde bancaire et revenu disponible. Cotisations, impôt et dépenses annuelles se paient plus tard. Provisionnez à chaque encaissement.
Prendre le seuil de viabilité pour un prix de vente. Le seuil vous dit quand refuser. Le marché vous dit combien vendre.
Conclusion
Pour conserver 2 000 € par mois avant frais et impôt en prestation de services, le chiffre d’affaires minimum se situe entre 2 540 et 2 700 € selon votre activité. Avec des frais réalistes, il monte à 2 900 ou 3 100 €. Avec l’impôt et une protection sociale à compléter, il dépasse souvent le seuil de TVA. Ces montants dépendent de vos frais, de votre foyer fiscal et de vos jours facturables : ce sont des ordres de grandeur sous hypothèses, pas des cibles universelles.
Convertie en tarif, cette cible impose, pour un prestataire qui facture 15 jours par mois, un taux journalier de l’ordre de 170 à 210 € avant impôt, et davantage si vous raisonnez à l’année, congés déduits. C’est un seuil de viabilité, pas un prix : le tarif que vous affichez se construit ensuite sur la valeur que vous apportez.
Le régime micro-entrepreneur a été conçu pour la simplicité. Cette simplicité a une contrepartie : c’est à vous de faire le calcul que personne ne fera à votre place. Vous avez maintenant la méthode.
À vous de jouer
Prenez dix minutes et faites votre propre calcul, dans l’ordre : listez vos frais professionnels annuels (fixes et variables) et ajoutez le budget de protection que vous jugez nécessaire ; additionnez le tout à votre net visé sur l’année ; divisez par la part restante correspondant à votre activité (74,2 % en libéral, 78,5 % en prestation artisanale, 78,7 % en prestation commerciale), après avoir retiré vos taux de frais variables le cas échéant ; puis divisez le chiffre d’affaires obtenu par le nombre de jours que vous facturez honnêtement dans l’année. Le résultat est votre taux journalier minimum.
Si ce chiffre est supérieur à votre tarif actuel, vous savez ce qu’il vous reste à faire. Vous pouvez utiliser le simulateur Excellum ci-dessous pour automatiser ce calcul avec les taux 2026 ; d’ici là, la méthode ci-dessus tient dans un tableur.
Simulateur de revenu net en micro-entreprise
Paramètres 2026, métropole. Les montants se recalculent à chaque saisie.
C'est le paramètre qui change tout : le taux de cotisations va du simple au double.
€
€
€ Achats, abonnements, publicité, commissions. En vente, c'est le poste qui pèse le plus lourd.
L'exonération est passée de 50 % à 25 % pour les créations du 1er juillet 2026.
Le versement libératoire suppose un RFR N-2 sous 29 315 € par part.
€ Fixée par votre commune. Mettez 0 pour votre première année, vous en êtes exonéré.
Chiffre d'affaires à facturer
— € par mois
Voir le détail du calcul
| Chiffre d'affaires encaissé | — |
|---|---|
| Cotisations sociales URSSAF | — |
| Contribution à la formation professionnelle | — |
| Impôt sur le revenu | — |
| CFE | — |
| Charges d'exploitation | — |
| Reste net | — |
Ce qu'il faut facturer pour 2 000 € net par mois
Prestations de services commerciales ou artisanales (BIC), taux 2026, sans charges d'exploitation, CFE de 250 € par an.
| Situation | CA mensuel | CA annuel |
|---|---|---|
| Barème, tranche à 11 % | 2 765 € | 33 180 € |
| Barème, tranche à 30 % | 3 180 € | 38 160 € |
| Versement libératoire (1,7 %) | 2 630 € | 31 560 € |
| ACRE 25 %, tranche à 11 % | 2 580 € | 30 960 € |
| ACRE 50 %, tranche à 11 % | 2 415 € | 28 980 € |
En activité libérale BNC, comptez environ 3 020 € par mois pour le même net. En vente de marchandises, le calcul dépend surtout du coût d'achat des produits : utilisez le simulateur avec vos propres montants.
Estimation à titre indicatif, sur la base des taux 2026 en France métropolitaine. Elle ne remplace pas l'avis d'un expert-comptable et ne tient pas compte des situations particulières : activité mixte, DOM, TVA, cumul avec une autre source de revenus.
Et si vous n’avez pas encore fixé vos tarifs, l’article sur la politique de prix en micro-entreprise vous aidera à positionner votre offre avant de calculer votre rentabilitéLa rentabilité désigne la capacité d’une entreprise, d’un investissement ou d’une activité à générer un bénéfice par rapport aux ressources engagées (capital, temps, coûts). Elle constitue un indicateur clé de….
Si votre activité n’est pas encore déclarée, ce calcul vous dit à quel tarif elle devra tourner. Reste à l’ouvrir : le guide de déclaration de la micro-entreprise vous accompagne pas à pas dans les démarches, pour ne pas bloquer sur un formulaire après avoir clarifié vos prix.
